Analisi di HYPE a cura di Appwee
Quando gestisco le spese di tutti i giorni, preferisco un’app che renda semplici le operazioni ricorrenti senza farmi perdere di vista il saldo. HYPE, l’app finanziaria di BancaSella, si presenta proprio come un modo per tenere il conto a portata di mano. La mia impressione è che dia il meglio a chi vuole consultare e amministrare il proprio denaro dallo smartphone, ma non cerca necessariamente di sostituire ogni rapporto con una banca tradizionale.
Il primo controllo che farei prima di affidarmi all’app
Prima di trasferire le mie abitudini finanziarie su uno strumento mobile, chiarirei quale ruolo voglio che abbia: conto da consultare ogni giorno, punto di partenza per i pagamenti oppure supporto per tenere d’occhio le spese. Questa distinzione evita di aspettarsi da HYPE le funzioni di un pianificatore completo o, al contrario, di giudicarla solo come un registro di acquisti. Per decidere, metterei per iscritto le operazioni che faccio davvero e confronterei le condizioni del conto con quelle esigenze.
Mi chiederei anche se voglio spostare qui tutte le attività bancarie o cominciare con un uso più circoscritto. Nel secondo caso, manterrei per un po’ il sistema che uso già e controllerei quali passaggi si semplificano e quali restano da fare altrove. È un test più utile di un’impressione iniziale: un’app può sembrare immediata, ma il suo valore dipende da quanto bene si inserisce nelle mie operazioni reali, non da quante volte la apro nei primi giorni.
Un flusso quotidiano facile da mantenere
Controllare prima, agire poi
Il valore di un’app per il conto non si misura soltanto da quante operazioni consente, ma da quanto è facile inserirla nelle proprie abitudini. Con HYPE il flusso più sensato, almeno per l’uso quotidiano, è aprirla per controllare la situazione prima di una spesa importante, verificare i movimenti dopo un acquisto e tornare a consultarla quando si deve organizzare il resto della giornata.
Questa routine evita di affidarsi alla memoria o di rimandare il controllo delle uscite a fine mese. Se, per esempio, pago una spesa al supermercato e poi devo decidere se fare un acquisto non urgente, guardare il conto subito dopo mi aiuta a ragionare sul denaro effettivamente disponibile. Non è una strategia miracolosa di risparmio: è un piccolo passaggio pratico che rende più concreta la decisione.
HYPE è un’app gratuita, con una valutazione media di 4,5 basata su circa 92 mila valutazioni e oltre un milione di installazioni. Questi numeri suggeriscono che sia una scelta conosciuta, ma non sono una garanzia che il servizio corrisponda alle necessità di tutti. Io la valuterei soprattutto in base al tipo di gestione che voglio fare dal telefono e alle condizioni del conto che intendo usare.
Separare le abitudini, non solo le operazioni
Un consiglio concreto è associare il controllo dell’app a momenti già presenti nella giornata: per esempio, dopo aver ricevuto un’entrata o quando si rivedono gli acquisti della settimana. Ripetere il controllo in un momento stabile è più utile che aprire l’app in continuazione senza un obiettivo. Aiuta anche a distinguere le spese abituali da quelle eccezionali, invece di giudicare il proprio budget sulla base di un singolo movimento.
In uno scenario realistico, potrei consultare il saldo prima di uscire, usare il conto per le spese previste e poi dedicare un momento nel fine settimana a rivedere gli addebiti. Il vantaggio non sta nel fare più controlli, ma nel farli con una domanda precisa: quanto posso spendere, quale uscita non avevo messo in conto, oppure c’è qualcosa che devo verificare? Un’app bancaria è più utile quando sostiene queste decisioni, non quando diventa un’attività fine a sé stessa.
A chi può essere adatta
La consiglierei a chi desidera gestire un conto principalmente da smartphone e apprezza poter consultare le proprie finanze senza passare ogni volta dal computer. Può essere una soluzione comoda anche per chi vuole rendere più regolare il controllo delle spese personali, purché sia disposto a costruire una piccola routine e a leggere con attenzione le condizioni dei servizi che attiva.
La presenza su larga scala e il fatto che l’app sia gratuita da scaricare possono renderla interessante per chi sta confrontando strumenti digitali. Occorre però distinguere il costo dell’app dalle condizioni economiche dei singoli servizi bancari: prima di decidere, controllerei con cura le informazioni contrattuali aggiornate relative al conto e alle operazioni che penso di usare. Non sceglierei un conto basandomi soltanto sulla facilità dell’interfaccia o sulla popolarità dell’app.
Impostazioni da controllare con calma
La prima abitudine che consiglio è fare una verifica iniziale delle impostazioni e delle preferenze, senza dare per scontato che la configurazione di partenza sia quella giusta per sé. In particolare, ha senso capire come si accede all’app, quali opzioni di sicurezza sono disponibili e in che modo si desidera ricevere eventuali comunicazioni o avvisi, quando queste possibilità sono presenti nella propria configurazione.
Galleria
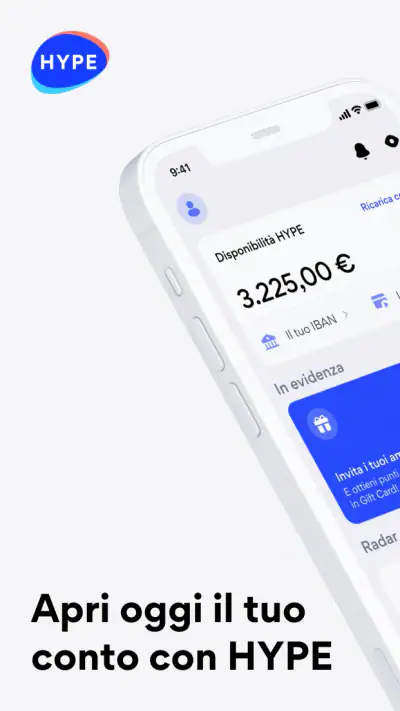
Qui è importante non attivare impostazioni alla cieca. Un avviso troppo frequente può diventare rumore e portarmi a ignorarlo; uno troppo scarso potrebbe invece farmi accorgere tardi di un movimento da controllare. Io cercherei un equilibrio: notifiche utili per restare informato e verifiche periodiche nell’app per avere il quadro complessivo. La disponibilità e il funzionamento delle singole opzioni possono dipendere dalla versione e dal conto, quindi conviene leggere le descrizioni mostrate nell’app prima di fare affidamento su una funzione specifica.
Un secondo controllo riguarda i dati personali e i recapiti associati al conto. Tenerli aggiornati è una di quelle attività poco entusiasmanti che diventano importanti quando bisogna ricevere comunicazioni o completare una verifica. Non la rimanderei al momento in cui compare un problema: preferisco controllare le informazioni con calma, quando non sto cercando di concludere un’operazione urgente.
La sicurezza fa parte del flusso
Per un’app finanziaria, la comodità non basta se si trascurano le precauzioni di base. Userei un blocco del telefono affidabile, eviterei di lasciare la sessione accessibile a chi prende in prestito il dispositivo e farei attenzione a messaggi che chiedono credenziali o codici. Se ricevo una comunicazione inattesa, preferisco aprire l’app autonomamente per controllare, anziché seguire istruzioni ricevute da un canale di cui non ho verificato l’origine.
Questo non significa trattare ogni accesso come un rischio imminente, ma evitare scorciatoie poco prudenti. Quando si configura un metodo di accesso o si rivedono le opzioni di sicurezza, il tempo impiegato all’inizio può ridurre gli intoppi successivi. Per me è uno dei passaggi che distingue un uso consapevole dall’installazione frettolosa: non serve esplorare ogni voce, ma è bene sapere come proteggere il proprio accesso e dove cercare le impostazioni pertinenti.
Modi più rapidi per usarla meglio
Il modo più efficiente di usare HYPE non è aprirla ogni volta che mi viene in mente il conto. Preferisco associare l’app a tre momenti: prima di una spesa che può incidere sul budget, dopo un’operazione che voglio verificare e durante una revisione settimanale. Così riduco i controlli impulsivi e ottengo informazioni nel momento in cui mi servono davvero.
Un’altra strategia è non confondere il saldo disponibile con un piano di spesa. Se so che nei giorni successivi arriveranno addebiti o spese già programmate, non considero automaticamente tutto il denaro visibile come libero. Anche senza affidarsi a funzioni specifiche di pianificazione, posso annotare le uscite previste con il metodo che già uso e consultare il conto come punto di controllo. È una soluzione semplice, ma evita un errore comune: spendere in base al saldo del momento senza tenere conto degli impegni imminenti.
Quando devo confrontare un movimento con un acquisto, cerco di farlo mentre il contesto è ancora fresco. È più facile riconoscere una spesa fatta quel giorno che ricostruire settimane dopo dove sia finito il denaro. Questa abitudine è particolarmente utile per le piccole uscite frequenti, che prese singolarmente sembrano irrilevanti ma, sommate, possono incidere sul budget. Non richiede una funzione nascosta: richiede costanza e un controllo mirato.
Un’abitudine utile per le spese condivise
Se divido alcune uscite con un’altra persona, userei il controllo dei movimenti per chiarire subito quali acquisti riguardano il mio budget e quali vanno conteggiati a parte. Per esempio, dopo una spesa comune posso annotare l’importo e la quota da recuperare nel sistema che già utilizzo, senza affidarmi alla memoria fino alla fine del mese. HYPE resta così il riferimento per osservare l’operazione sul conto, mentre la ripartizione rimane esplicita e facile da ricostruire.
È un approccio volutamente semplice: non darei per scontato che l’app sostituisca uno strumento dedicato alla gestione condivisa. Il vantaggio è ridurre le discrepanze tra ciò che vedo nel saldo e ciò che considero davvero una spesa personale. Se le uscite comuni diventano numerose o coinvolgono più conti, un sistema di budgeting condiviso può essere più ordinato; per poche spese ricorrenti, una nota aggiornata subito può bastare.
Come si colloca rispetto alle alternative
Rispetto all’home banking tradizionale, un’app come HYPE può risultare più naturale per chi gestisce quasi tutto dal telefono e vuole consultare il conto nel corso della giornata. La banca tradizionale, però, può essere più adatta a chi preferisce un rapporto bancario più ampio o ha esigenze che richiedono servizi specifici da verificare con l’istituto. La scelta dipende quindi meno dall’etichetta “digitale” e più dalle operazioni che svolgo davvero.
Rispetto a un’app di solo monitoraggio delle spese, HYPE ha senso per chi vuole partire dal proprio conto e dalle operazioni collegate, non soltanto registrare manualmente le uscite. Un’app di budgeting separata può essere preferibile se il mio obiettivo principale è confrontare categorie, pianificare obiettivi o riunire informazioni provenienti da più conti. Prima di scegliere, mi chiederei se mi serve soprattutto un conto gestito da mobile oppure uno strumento di analisi finanziaria: non sono la stessa cosa.
Quando è meglio affiancarla o scegliere altro
Il profilo a cui la consiglierei meno è quello di chi deve coordinare molti rapporti bancari e vuole vedere tutto in un’unica analisi, oppure di chi basa le proprie decisioni su previsioni dettagliate e categorie di spesa. In questi casi terrei un’app di budgeting come strumento principale e userei il conto solo per le operazioni che gli competono. Se invece cerco un rapporto bancario con servizi specifici o supporto in presenza, confronterei prima le soluzioni tradizionali, senza presumere che una gestione via telefono copra ogni necessità.
Un criterio pratico per scegliere è simulare una settimana tipica: quali pagamenti faccio, quali movimenti voglio riconoscere e quali attività svolgo già con un’altra banca o con un foglio di calcolo? Se HYPE riduce passaggi senza rendere più complicata la gestione complessiva, può avere senso inserirla nella routine. Se mi ritrovo a duplicare registrazioni o a saltare continuamente fra strumenti per ottenere una visione chiara, la semplicità iniziale non compensa il lavoro aggiunto.
Limiti da considerare prima di affidarle tutto
Il primo limite è pratico: mettere molte attività finanziarie in un’app è comodo, ma dipende dalla qualità della connessione, dalla disponibilità del telefono e dalla familiarità con la gestione digitale. Chi desidera sempre un interlocutore di persona o vuole svolgere ogni operazione attraverso canali bancari tradizionali potrebbe sentirsi più a suo agio con un’altra soluzione. Allo stesso modo, chi non vuole usare lo smartphone per le attività finanziarie non troverà qui un motivo sufficiente per cambiare abitudine.
Il secondo limite è che un’interfaccia facile non rende automaticamente semplice ogni decisione economica. Per capire se un conto è conveniente, bisogna leggere le condizioni dei servizi che si utilizzeranno, non fermarsi alla gratuità del download. Se prelevo spesso, faccio pagamenti particolari o ho necessità specifiche, confronterei con attenzione le relative condizioni con quelle delle alternative. Un servizio può essere pratico per l’uso ordinario e meno adatto a un profilo che ne sfrutta soprattutto una funzione costosa o non inclusa nel modo atteso.
Considererei anche il valore di un secondo strumento, invece di chiedere a una sola app di fare tutto. Se ho più conti e voglio una visione aggregata, potrei continuare a usare un sistema di budget dedicato insieme al conto principale. Se invece cerco soprattutto un rapporto bancario tradizionale con servizi aggiuntivi specifici, confronterei HYPE con le offerte che rispondono direttamente a quelle necessità. La scelta migliore è quella che riduce il lavoro senza costringermi a rinunciare a funzioni importanti per me.
Versione, accessibilità e giudizio finale
La versione attuale è la 7.83.0 e l’app è disponibile per dispositivi con sistema operativo 8.0 o successivo. Ha classificazione PEGI 3, un’indicazione di età che non va confusa con una valutazione della sua complessità finanziaria: un conto richiede comunque attenzione adulta, soprattutto quando si esaminano condizioni e operazioni. Chi usa un telefono meno recente dovrebbe verificare la compatibilità del proprio dispositivo prima di organizzare tutto il proprio conto attorno all’app.
Per chi vuole un punto di accesso mobile al conto e si trova bene con una routine di controllo regolare, HYPE è una scelta che prenderei seriamente in considerazione. Il suo punto di forza, nel mio giudizio, è la possibilità di rendere il controllo del denaro parte delle abitudini quotidiane, senza trasformarlo in un progetto complicato. La sua utilità cresce quando si impostano con criterio le preferenze, si rivedono i movimenti con regolarità e si mantiene una visione delle spese già programmate.
Non la consiglierei invece a chi cerca un’app di budgeting completa come obiettivo principale, a chi preferisce gestire tutto in filiale o a chi non ha ancora verificato che le condizioni del conto corrispondano al proprio modo di spendere. In questi casi un’app specializzata o un’altra soluzione bancaria potrebbe essere più adatta. La decisione finale dovrebbe dipendere dalle operazioni concrete che svolgo, non soltanto dalla comodità di avere un’app sul telefono.
In sintesi, il modo più maturo di usare HYPE è combinarla con abitudini semplici: controllo prima delle spese importanti, revisione degli addebiti quando sono ancora riconoscibili e verifica periodica delle impostazioni e delle condizioni. Non serve inseguire ogni funzione: serve sapere perché apro l’app e cosa voglio controllare. Se questo approccio corrisponde a come desideri gestire il tuo conto, può diventare uno strumento quotidiano pratico; se ti serve soprattutto un sistema avanzato di pianificazione o un rapporto bancario tradizionale, confronterei prima le alternative.
HYPE Pro e contro
- Apertura del conto e gestione quotidiana effettuabili direttamente dall’app.
- Notifiche utili per tenere sotto controllo pagamenti e movimenti.
- Possibilità di collegare carte e gestire le spese da un’unica interfaccia.
- Interfaccia intuitiva
- adatta anche a chi non ha esperienza con i servizi digitali.
- Include strumenti per inviare e ricevere denaro in modo pratico.
- Per alcune operazioni o funzioni può essere necessario un conto HYPE specifico.
- L’apertura e l’uso del conto richiedono la verifica della propria identità.
- Alcuni servizi possono prevedere commissioni o limiti
- secondo il piano scelto.
- Per usare molte funzioni è indispensabile una connessione Internet.
- L’assistenza e i tempi di risposta possono variare in base al canale utilizzato.
HYPE Domande frequenti
Che cos’è HYPE e quali servizi offre?
HYPE è un servizio finanziario digitale accessibile tramite app, pensato per gestire le spese quotidiane dallo smartphone. A seconda del piano disponibile e delle condizioni applicate, può includere un conto con IBAN, una carta di pagamento, bonifici, trasferimenti di denaro e strumenti per monitorare le uscite. Le funzioni e i costi possono variare nel tempo: prima di registrarti, consulta nell’app o sul sito ufficiale il prospetto aggiornato e verifica quali servizi sono inclusi nel piano che intendi scegliere.
Come si apre un conto HYPE e quali requisiti servono?
La registrazione si effettua generalmente online tramite l’app: dovrai fornire i dati richiesti, verificare la tua identità e seguire le istruzioni per completare l’attivazione. Possono essere necessari un documento valido, un numero di telefono e un indirizzo email; l’età minima e gli altri requisiti dipendono dal prodotto e dalle regole in vigore. La procedura non garantisce un’attivazione immediata in ogni caso, quindi controlla i criteri ufficiali prima di iniziare e usa dati corretti e aggiornati.
HYPE è gratuita oppure prevede costi e limiti?
La risposta dipende dal piano sottoscritto e dalle operazioni effettuate. Alcune opzioni possono prevedere un canone nullo, mentre altri piani o servizi possono avere costi; possono inoltre applicarsi limiti su prelievi, trasferimenti, ricariche o utilizzo della carta. Le tariffe e le soglie possono cambiare, perciò non è prudente basarsi su informazioni non aggiornate. Prima di scaricare l’app o scegliere un piano, consulta il foglio informativo e il riepilogo dei costi ufficiali, prestando attenzione anche a eventuali condizioni per servizi aggiuntivi.
Posso usare HYPE per pagare online e nei negozi?
HYPE offre strumenti di pagamento che possono essere usati, secondo la carta e le funzionalità disponibili, per acquisti online e nei negozi che accettano il relativo circuito. L’app può inoltre permettere di controllare movimenti e impostazioni della carta, ma disponibilità di pagamenti contactless, wallet digitali e altre funzioni dipende dal dispositivo, dal piano e dalle condizioni correnti. Prima di affidarti al servizio per una spesa importante o un viaggio, verifica i limiti, le commissioni eventualmente applicabili e le modalità di assistenza in caso di carta smarrita o transazione contestata.
HYPE è sicura e cosa fare se ho un problema con l’app o una transazione?
Come per qualsiasi servizio finanziario digitale, è importante proteggere l’accesso all’account con credenziali robuste e non condividere codici di verifica o dati della carta. Controlla con regolarità i movimenti e usa le funzioni di sicurezza disponibili nell’app; in caso di attività sospetta, carta smarrita o accesso non autorizzato, contatta tempestivamente l’assistenza attraverso i canali ufficiali e segui le istruzioni per bloccare gli strumenti interessati. Prima dell’iscrizione, consulta anche le informazioni ufficiali sulla tutela dei fondi, sulla gestione dei reclami e sui tempi di supporto.

Scarica